
Il codice ATECO 94.99.90 identifica, nella classificazione ATECO 2025, le “Attività di altre organizzazioni associative varie n.c.a.”: quelle realtà associative che non trovano una collocazione più specifica negli altri codici della divisione 94. Vi rientrano associazioni giovanili e studentesche, gruppi scout, club e confraternite, sindacati di pensionati e di inquilini.
Chi apre una partita IVA con questo codice e applica il regime forfettario determina il reddito imponibile con un coefficiente di redditività del 67%, perché la divisione 94 appartiene al gruppo delle altre attività economiche. La previdenza, invece, non discende dal codice: a seconda di come l’attività è concretamente organizzata può rilevare la Gestione separata oppure la Gestione commercianti, con aliquote e obblighi diversi.
Di seguito il quadro completo e la storia dei Giovani ACLI Catania raccontata dalla coordinatrice Laura Arena, con l’impegno di chi da oltre ottant’anni lavora come presidio di giustizia sociale nei territori.
Chi può utilizzare il codice ATECO 94.99.90?
Il 94.99.90 è destinato alle altre organizzazioni associative varie non classificate altrove. Tra le attività ricondotte a questa voce figurano, secondo le note esplicative ATECO 2025:
- associazioni finalizzate alla conoscenza e all’aggregazione sociale, come club e logge;
- associazioni giovanili;
- gruppi scout;
- associazioni studentesche;
- club e confraternite;
- associazioni per la promozione della salute;
- sindacati di pensionati;
- sindacati di inquilini;
- associazioni per la promozione della caccia e della cattura di animali.
Sono invece escluse alcune attività che hanno una classificazione specifica. Ad esempio, la gestione di riserve di pesca o di caccia sportive e alcune attività di supporto alla caccia e alla pesca ricreative devono essere ricondotte ad altri codici.
Questo significa che non tutte le associazioni devono utilizzare il codice 94.99.90. La classificazione ATECO 2025 prevede infatti codici distinti per organizzazioni professionali, religiose, politiche, filantropiche e per altre specifiche tipologie associative.
Codice ATECO 94.99.90 e partita IVA
Un punto fondamentale è distinguere tra associazione in quanto ente e attività economica svolta dall’associazione o dal professionista. Il codice ATECO serve infatti a classificare un’attività economica. La scelta deve quindi essere coerente con ciò che viene effettivamente esercitato e con le modalità con cui viene svolta l’attività.
In presenza di attività commerciali o professionali possono inoltre entrare in gioco partita IVA, obblighi contabili e dichiarativi e, a seconda del caso concreto, gli adempimenti previdenziali. Per questo motivo non è corretto stabilire gli obblighi fiscali e previdenziali esclusivamente sulla base del nome “associazione”.
Regime forfettario: il codice 94.99.90 può accedervi?
Il solo possesso del codice ATECO non garantisce automaticamente l’accesso al regime forfettario. Occorre verificare tutti i requisiti previsti dalla normativa, compresi i limiti di ricavi e compensi e le altre condizioni soggettive e oggettive.
Il limite generale di ricavi o compensi per il regime forfettario è attualmente pari a 85.000 euro, fermo restando il rispetto delle altre condizioni previste dalla legge. Nel quadro LM della dichiarazione dei redditi viene determinato il reddito prodotto in regime forfetario secondo le disposizioni della legge n. 190/2014 e successive modificazioni.
Il coefficiente di redditività del codice 94.99.90
Nel regime forfettario il reddito imponibile non si determina sottraendo i costi effettivi, ma applicando ai compensi incassati un coefficiente fisso, diverso per ciascun gruppo. L’allegato alla legge 190 del 2014 colloca la divisione 94 nel gruppo delle altre attività economiche, a cui è associato un coefficiente del 67%.
Significa che il 33% dei compensi viene considerato forfettariamente come spesa, a prescindere da quanto si sia effettivamente speso. Su 30.000 euro incassati, il reddito imponibile è quindi di 20.100 euro, sui quali si applica l’imposta sostitutiva del 15%, ridotta al 5% per i primi cinque anni in presenza dei requisiti previsti per le nuove attività.
Chi sostiene costi reali superiori al 33% dei compensi non li recupera in alcun modo, ed è l’elemento da valutare prima di scegliere il regime.
Previdenza INPS per il codice ATECO 94.99.90
La questione previdenziale è probabilmente quella che richiede maggiore attenzione. Il codice ATECO, da solo, non determina automaticamente la gestione previdenziale. La previdenza dipende infatti da come viene concretamente svolta l’attività, dalla posizione del soggetto e dall’eventuale presenza di altra copertura previdenziale.
Per i liberi professionisti privi di una propria Cassa previdenziale, l’INPS prevede l’iscrizione alla Gestione separata. L’istituto specifica che la Gestione separata riguarda, tra gli altri, i lavoratori autonomi che producono reddito professionale e che non dispongono di una Cassa previdenziale autonoma.
Di conseguenza, prima di affermare che un soggetto con ATECO 94.99.90 debba necessariamente iscriversi a una specifica gestione INPS, occorre esaminare la natura effettiva dell’attività e il ruolo svolto dal titolare.
In altre parole, per capire correttamente quanto si paga di tasse e contributi con il 94.99.90, bisogna partire dal codice ATECO ma non fermarsi a esso.
Quando può scattare la Gestione commercianti
La Gestione commercianti INPS riguarda gli imprenditori che operano nei settori del commercio, del terziario e del turismo e che partecipano personalmente al lavoro aziendale in maniera abituale e prevalente. L’INPS indica tra i requisiti proprio la partecipazione personale, abituale e prevalente all’attività dell’impresa.
Questo significa che, nel caso di un’attività riconducibile al 94.99.90, non è sufficiente guardare il codice ATECO: bisogna verificare se l’attività presenta effettivamente i presupposti per l’inquadramento come attività d’impresa soggetta alla Gestione commercianti.
Per il 2026 l’aliquota per gli iscritti alla Gestione commercianti è pari al 24,48% sulla quota di reddito fino a 56.224 euro, comprendendo il 24% destinato alla contribuzione pensionistica e lo 0,48% aggiuntivo previsto per l’indennizzo in caso di cessazione dell’attività commerciale. Sulla parte eccedente quella soglia l’aliquota sale al 25,48%. È inoltre dovuto il contributo per la maternità, pari a 0,62 euro al mese.
Un elemento particolarmente importante è che per artigiani e commercianti esiste una contribuzione minima obbligatoria. Per il 2026 il reddito minimale di riferimento è pari a 18.808 euro: ciò significa che, quando ricorrono i presupposti per l’iscrizione alla gestione, la contribuzione non funziona semplicemente applicando l’aliquota al reddito effettivamente prodotto, perché opera anche il meccanismo del minimale contributivo.
Quando può essere invece dovuta la Gestione separata
Scenario diverso è quello dell’attività svolta come lavoro autonomo professionale, senza una propria Cassa previdenziale. L’INPS prevede l’iscrizione alla Gestione separata per i lavoratori autonomi titolari di partita IVA che esercitano abitualmente un’attività professionale per la quale non è prevista una Cassa previdenziale autonoma.
Per il 2026, per i professionisti iscritti alla Gestione separata e non assicurati presso un’altra forma di previdenza obbligatoria, l’aliquota complessiva è del 26,07%: il 25% è destinato alla contribuzione IVS, mentre le aliquote aggiuntive finanziano le altre tutele previste dalla gestione, compresa l’ISCRO. Per chi è già pensionato o assicurato presso un’altra forma previdenziale obbligatoria, l’aliquota è invece pari al 24%.
Anche in questo caso, quindi, il semplice possesso del codice ATECO 94.99.90 non è sufficiente per stabilire l’obbligo contributivo: occorre capire se il soggetto sta effettivamente svolgendo un’attività professionale autonoma abituale e quale sia il suo eventuale ulteriore inquadramento previdenziale.
Organizzazioni associative, la storia e la mission dei Giovani delle ACLI Catania
Laura Arena è coordinatrice dei Giovani delle ACLI di Catania. A Partitaiva.it racconta che le ACLI sono nate nell’estate del 1944, tra il 26 e il 28 agosto, a Roma. “Siamo nel pieno della Seconda Guerra Mondiale – dice – all’indomani della Liberazione, e figure straordinarie del mondo sindacale e cattolico, come Achille Grandi, intuiscono la necessità di dare voce e struttura al mondo del lavoro che rinasce”.
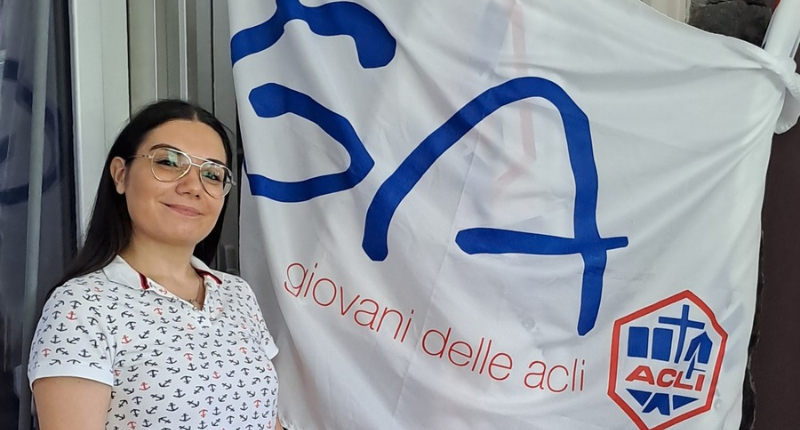
Fin dal primo giorno, dunque, la missione è la promozione integrale dei lavoratori e dei cittadini, che trae ispirazione dai valori del Vangelo e della Costituzione repubblicana. “Siamo nati come un grande movimento di laici cristiani – specifica Arena – e, storicamente, ci siamo retti su quelle che chiamiamo le tre fedeltà: alla classe lavoratrice, alla democrazia e alla Chiesa. Oggi questo impegno si traduce nel difendere i diritti, combattere la precarietà e offrire servizi concreti attraverso i nostri circoli, i patronati e i CAF, rimanendo un presidio di giustizia sociale nei territori”.
Ma in cosa consiste l’impegno delle ACLI a favore dei giovani? “I giovani non sono solo il futuro – risponde – sono il presente con cui dobbiamo fare i conti oggi. Con i Giovani delle ACLI cerchiamo di intercettare le loro urgenze e dare spazio al loro protagonismo attraverso diverse direttrici”.
“Prima di tutto – prosegue – offriamo spazi di aggregazione sani e aperti, penso ai nostri circoli che diventano hub culturali o luoghi di co-working, per contrastare la solitudine e l’isolamento. Poi c’è l’impegno fortissimo sulla formazione civica e politica, perché vogliamo che i ragazzi tornino a riappropriarsi dei processi democratici. E non ultimo, c’è il supporto all’autonomia e all’ingresso nel mondo del lavoro: offriamo orientamento, tutela contro lo sfruttamento e strumenti per orientarsi in un mercato del lavoro spesso ostile e frammentato”.
Arena non ha dubbi sul fatto che il ruolo sociale dell’associazionismo sia oggi fortemente sottovalutato. “Troppo spesso – chiarisce – la politica guarda al terzo settore riducendolo a un semplice erogatore di servizi tampone a cui delegare le emergenze, dimenticando che l’associazionismo è un corpo intermedio vitale, capace di leggere i bisogni reali della gente prima di chiunque altro”.
Secondo Arena manca un vero riconoscimento strategico. “Chi sta sul territorio – spiega – lavora quotidianamente tra mille difficoltà: una cronica carenza di risorse certe, un’incertezza normativa e, soprattutto, un peso burocratico spaventoso che rischia di schiacciare chi fa volontariato e gratuità. Spesso ci viene chiesto di fare di più, ma con strumenti normativi ed economici inadeguati”.
Per dare nuovo slancio e peso all’azione sociale serve un cambio di passo culturale che si traduca nel dare piena attuazione agli strumenti di coprogettazione previsti dalla riforma del terzo aettore.
“Le associazioni non devono essere considerate semplici esecutrici di bandi – afferma Arena – ma partner stabili delle istituzioni pubbliche fin dalla nascita delle politiche locali. Dobbiamo investire sui giovani e sul welfare generativo, trasformando le nostre realtà in laboratori di comunità digitali e solidali e promuovendo un grande patto educativo civico che restituisca valore al bene comune”.
Domande frequenti
Alle “Attività di altre organizzazioni associative varie n.c.a.”, cioè quelle che non trovano una collocazione più specifica negli altri codici della divisione 94.
Associazioni giovanili e studentesche, gruppi scout, club, logge e confraternite, associazioni per la promozione della salute, sindacati di pensionati e di inquilini, fra le altre.
Il 67%, corrispondente al gruppo delle altre attività economiche previsto dall’allegato alla legge 190 del 2014.
Il codice di per sé non lo impedisce, ma occorre rispettare tutti i requisiti previsti, a partire dal limite di 85.000 euro di ricavi o compensi.
Dipende da come l’attività è concretamente svolta. Può rilevare la Gestione commercianti, se ricorrono i presupposti dell’attività d’impresa, oppure la Gestione separata per il lavoro autonomo professionale privo di cassa.
Il 24,48% fino a 56.224 euro di reddito e il 25,48% sulla parte eccedente, oltre al contributo di maternità e fermo restando il minimale di 18.808 euro.
Il 26,07% per chi non ha altra copertura previdenziale e non è pensionato, il 24% negli altri casi.
Patrizia Penna
Giornalista professionista