
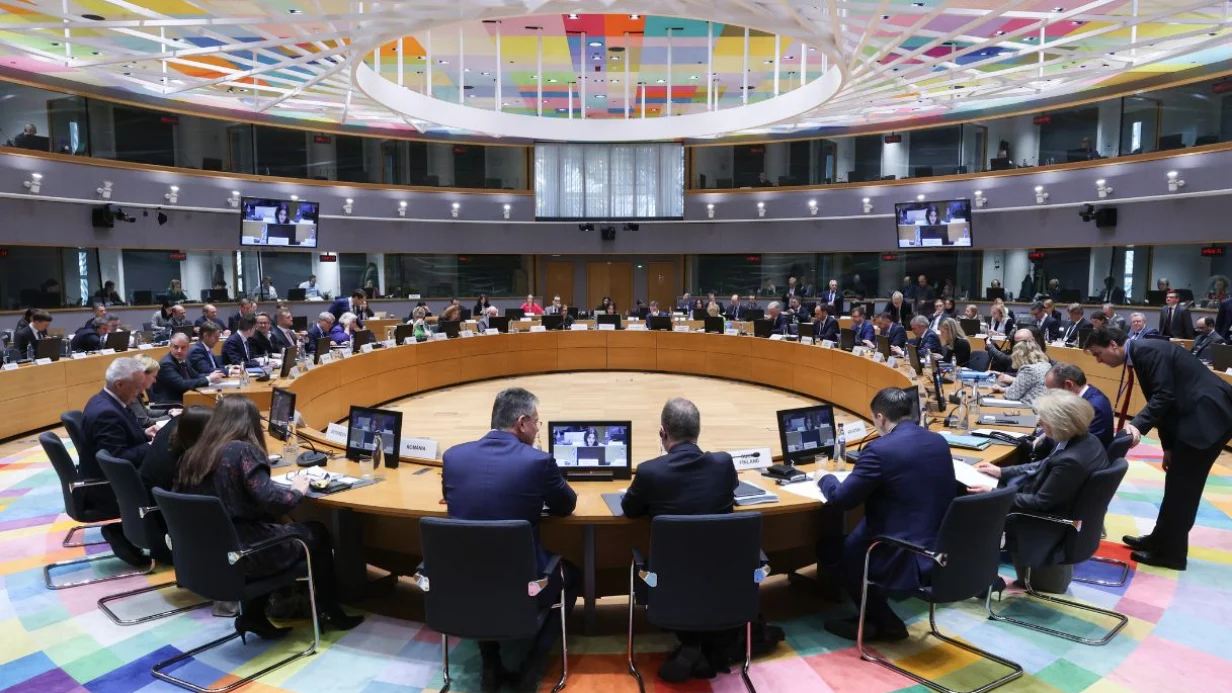

La Commissione europea ha presentato un ambizioso pacchetto di semplificazione fiscale che promette di rivoluzionare il quadro normativo in materia di imposte dirette all’interno dell’UE. Il piano, composto dalle proposte taxation omnibus e dalla revisione della direttiva sulla cooperazione amministrativa (DAC), punta ad abbattere la burocrazia e a ridurre i costi di conformità, con novità e modifiche alla gestione degli adempimenti che interessano e coinvolgono anche i professionisti e le imprese italiane.
Stop alle ritenute sui pagamenti tra Stati membri con il pacchetto fiscale UE
La misura principale del disegno di legge mira a eliminare le trattenute fiscali (ritenute alla fonte) sui flussi finanziari transfrontalieri – come interessi e diritti d’autore (royalties) – scambiati tra società con sede in Stati membri diversi. Secondo le stime della Commissione Europea contenute nella proposta, questo intervento da solo potrebbe generare risparmi per 5,3 miliardi di euro all’anno.
Con le regole attuali, per non pagare le tasse sui passaggi di denaro tra due società di Paesi europei differenti (ad esempio una società italiana che paga royalties a una società francese), è obbligatorio rispettare due condizioni molto rigide. Se queste condizioni non vengono soddisfatte, scatta una trattenuta fiscale automatica (la ritenuta alla fonte appunto).
Tuttavia, i due vincoli che la nuova proposta vuole cancellare riguardano il possesso di una quota minima di capitale e l’obbligo di mantenere la partecipazione per un periodo di tempo prestabilito. Oggi, la società che riceve il pagamento deve possedere una fetta consistente delle azioni o delle quote della società che paga (spesso almeno il 10%). Se una società ha solo una piccola partecipazione (ad esempio l’1% o il 2%), non ha diritto all’esenzione e subisce la trattenuta fiscale. La riforma vuole eliminare questo limite, permettendo l’esenzione a prescindere da quante quote si possiedono.
Per quanto riguarda invece le quote societarie, attualmente non basta solo averle, ma bisogna dimostrare di possederle ininterrottamente per un certo periodo di tempo, di solito almeno un anno o due anni, prima di poter ricevere il denaro senza tasse. La riforma intende far venire meno anche questo criterio temporale, consentendo l’esenzione immediata.
L’eliminazione di questi due vincoli significa che lo spostamento di interessi o royalties tra società dell’Unione europea diventerà libero dalle trattenute fiscali fin da subito, anche in caso di piccoli investimenti o di collaborazioni societarie nate da pochissimo tempo.
Ok ad autovalutazione
Poiché la proposta elimina i vecchi vincoli rigidi (la quota minima e il tempo di possesso), lo Stato non può più fare un controllo automatico e bloccante all’inizio. Di conseguenza, cambia completamente il modo in cui si controllano le tasse.
Oggi, per non pagare la trattenuta, l’azienda deve dimostrare in anticipo di avere i requisiti (il 10% di quote da almeno un anno) e spesso deve attendere un’autorizzazione preventiva dallo Stato. Con la riforma, dato che quei vincoli spariscono, si passa all’autovalutazione. L’azienda decide da sola, al momento del pagamento, se ha diritto all’esenzione e non versa la trattenuta, assumendosi la responsabilità della scelta. Se l’esenzione è dubbia, si paga la trattenuta ma si ottiene un rimborso molto più rapido rispetto ai tempi biblici attuali.
Tuttavia, poiché eliminando i vecchi paletti c’è il rischio che alcune società usino questa libertà per spostare denaro in paradisi fiscali senza pagare tasse, per evitare questo, il controllo dello Stato si sposta dall’identikit dell’azienda (quante quote ha) alla destinazione del denaro (dove vanno i soldi).
Per prevenire l’evasione fiscale, è quindi prevista una clausola di salvaguardia: se cioè l’autovalutazione dell’azienda mostra i diritti d’autore stanno uscendo dall’Europa per andare verso un paese dove le tasse sulle società sono a zero o quasi inesistenti, la libertà concessa dalla riforma decade immediatamente. In quel caso specifico, la trattenuta alla fonte (la ritenuta) scatta comunque per proteggere le casse dello Stato.
Armonizzazione delle regole e addio ai doppioni fiscali
Il pacchetto di riforme prevede un’importante semplificazione nel modo in cui le imprese calcolano le tasse sui prestiti. Quando un’azienda riceve un finanziamento, paga degli interessi (detti interessi passivi) che normalmente può sottrarre dai propri guadagni per pagare meno imposte. A volte, però, questo meccanismo viene usato in modo artificiale per ridurre i profitti tassabili.
Per questo motivo, l’Unione europea ha fissato già delle regole anti-elusione, che la nuova proposta punta ora a rendere identiche in tutti i Paesi europei, prima di tutto stabilendo un tetto unico per la quota di interessi che si può sottrarre dalle tasse. Questo è pari al 30% del margine operativo lordo (EBITDA), ovvero il guadagno generato dall’attività principale dell’azienda prima di tasse e interessi. Tale limite non si applicherà nei periodi in cui un’azienda subisce un forte calo dei propri guadagni (pari o superiore al 50%) o nel caso di prestiti standard a basso rischio ottenuti da soggetti esterni, come i normali finanziamenti bancari utilizzati per l’attività corrente dell’impresa.
Tuttavia, per evitare calcoli complessi alle realtà più piccole, viene introdotta una soglia di esenzione. Se gli interessi passivi annuali non superano i 3 milioni di euro, possono essere sottratti dalle tasse interamente e senza alcuna limitazione.
Paradisi fiscali e multinazionali: l’UE unifica le regole anti-elusione
Un altro intervento di rilievo riguarda la semplificazione delle regole destinate a contrastare il trasferimento dei profitti nei paradisi fiscali. Fino ad oggi, per raggiungere questo obiettivo, l’Unione europea ha utilizzato contemporaneamente due sistemi diversi: da un lato le storiche norme sulle società estere controllate (CFC), che tassano nel Paese d’origine i guadagni spostati in Stati con fisco agevolato, e dall’altro la recente imposta minima globale, che fissa un livello di tassazione non inferiore al 15% per i grandi gruppi multinazionali.
L’applicazione di queste due normative ha spesso costretto le imprese a duplicare i calcoli e le dichiarazioni per le medesime operazioni finanziarie. La riforma punta a eliminare queste sovrapposizioni burocratiche, integrando le regole in un unico modello coordinato ed evitando che le aziende debbano compilare due volte la stessa documentazione.
Questa operazione di riordino normativo non costituisce uno sconto sulle imposte dovute, ma una riduzione dei costi legati alla gestione della burocrazia. Secondo le stime della Commissione Europea, il taglio degli adempimenti fiscali superflui permetterà alle imprese un risparmio complessivo di circa 160 milioni di euro all’anno in costi amministrativi.
Semplificazioni per PMI ed e-commerce
Accanto alla semplificazione delle norme contro i paradisi fiscali, il pacchetto europeo interviene anche sulla cooperazione tra le amministrazioni finanziarie, con l’obiettivo di ridurre ulteriormente gli obblighi comunicativi a carico di imprese e cittadini. La proposta di revisione (nota come DAC recast) accorpa nove precedenti direttive in un unico testo di legge, riducendo la frammentazione normativa e alleggerendo i costi della burocrazia per diverse categorie di contribuenti.
Per le circa 3.000 realtà già soggette all’aliquota fiscale minima del 15%, viene eliminato l’obbligo di segnalazione sui meccanismi transfrontalieri (la precedente normativa DAC6). Questo intervento consente un risparmio stimato in 300 milioni di euro.
Per le piccole e medie imprese, invece, il volume complessivo delle comunicazioni relative alle operazioni transfrontaliere che offrono un basso valore aggiunto per i controlli fiscali viene ridotto del 35%, portando a un risparmio amministrativo di 40 milioni di euro all’anno.
Infine, attraverso la modifica delle soglie di segnalazione per le vendite online (regolate dalla direttiva DAC7), oltre 10 milioni di venditori privati, attivi principalmente nel mercato dell’usato, vengono esonerati dagli obblighi di comunicazione. Di riflesso, i costi di gestione burocratica per le piattaforme e-commerce si riducono di 678 milioni di euro.
Nuovo sistema di notifica
Per rendere i controlli più efficienti, il riordino delle procedure introduce un sistema di notifica unico per i resoconti paese per paese e un nuovo strumento informatico per la verifica rapida dei codici fiscali, volto a rendere più veloce l’identificazione dei contribuenti e lo scambio di informazioni tra gli Stati membri su redditi e capitali.
Agevolazioni per Ricerca & Sviluppo
Il pacchetto di riforme prevede di introdurre uno standard minimo valido per tutti i Paesi dell’Unione europea relativo al trattamento fiscale degli investimenti in ricerca e sviluppo per i beni materiali. La novità principale consiste nella possibilità di dedurre interamente e subito i costi sostenuti dalle tasse, senza doverli ripartire su più anni. Secondo i modelli economici della Commissione europea, questa misura potrebbe favorire la crescita economica con un impatto positivo stimato nello 0,2% del PIL dell’Unione Europea ogni anno.
Fusioni e riorganizzazioni transfrontaliere più semplici
Infine, attraverso l’ampliamento della cosiddetta direttiva Fusioni, le aziende potranno effettuare operazioni straordinarie – come fusioni, scissioni o trasferimenti di attività tra paesi diversi – in regime di neutralità fiscale. Questo significa che tali passaggi non saranno soggetti a una tassazione immediata, agevolando l’integrazione tra imprese europee.
Conseguenze per l’Italia
È bene specificare che il pacchetto fiscale UE è attualmente una proposta all’inizio del suo iter legislativo. Trattandosi di materia fiscale, ai sensi dell’articolo 115 del TFUE, l’adozione richiede il voto unanime dei 27 Stati membri all’interno del Consiglio, mentre il Parlamento europeo manterrà una funzione meramente consultiva. L’agenda complessiva della Commissione punta a ridurre gli oneri amministrativi del 25% in generale, e del 35% per le PMI, entro il 2029.
I dubbi politici e i timori di deregolamentazione
Il percorso politico non si preannuncia privo di ostacoli. Diversi Stati membri hanno espresso il timore che una simile semplificazione possa erodere le entrate fiscali nazionali. In sede europea, il gruppo dei Socialisti e Democratici (S&D) ha avvertito che eliminare le ritenute senza salvaguardie legate a una tassazione minima effettiva rischia di favorire la pianificazione fiscale aggressiva.
Anche in Italia, alcuni osservatori hanno sollevato perplessità analoghe, temendo che il concetto di “semplificazione” possa scivolare in una vera e propria deregolamentazione a svantaggio dei controlli.
La roadmap delle scadenze
La presidenza di turno irlandese del Consiglio UE, al via dal 1° luglio, ha già dichiarato di voler imprimere un’accelerazione, puntando a chiudere la parte relativa alla direttiva DAC entro la fine del 2026. I tempi per l’approvazione del provvedimento Omnibus, che impatta più direttamente sulle casse e sul gettito degli Stati, si prospettano invece più lunghi e oggetto di accesi negoziati.
Per le imprese europee, qualora il pacchetto venisse approvato, si stimano risparmi complessivi per circa 8 miliardi di euro all’anno, di cui 3,3 miliardi relativi ai soli costi amministrativi.

Redazione
Il team editoriale di Partitaiva.it