

- Un conto business remunerato è un tipo di conto aziendale che permette di ottenere un interesse sul denaro liquido presente.
- Rispetto a un conto deposito tradizionale, dove il denaro è vincolato per un certo periodo di tempo, i conti remunerati permettono di mettere e togliere liquidità in ogni momento.
- Oggi sono disponibili diversi conti remunerati tra cui Vivid Money, Qonto, Finom e Revolut Business che abbiamo testato e recensito.
La gestione del denaro su un conto corrente aziendale non è solo legata alle entrate e alle uscite. Ottenere un rendimento dai soldi liquidi presenti sul conto può essere utile per creare un tesoretto da utilizzare per necessità o per un preciso obiettivo.
I conti business remunerati possono essere una valida opportunità per veder crescere il denaro aziendale e ottenere un rendimento costante.
Ma come funzionano esattamente? Quali sono le differenze con i conti deposito e i relativi rendimenti? In questa guida abbiamo risposto a queste e ad altre domande, indicando le banche e le neobank che oggi offrono un conto remunerato per partite IVA e aziende.
Miglior conto aziendale con interessi

- Conto interessi 4%
- Carta di debito business gratis con cashback fino al 10%
- Prenoti viaggi business dal conto con 30% cashback


- Conto aziendale
- Carta di debito Revolut Metal gratis
- Cambio valuta al tasso interbancario fino a 10.000€
- Approvazione di spese e pagamenti
Videoguida completa
Cos’è e come funziona un conto corrente remunerato
Un conto corrente remunerato è un conto che offre la possibilità di far fruttare la liquidità disponibile. Infatti, sulla giacenza di denaro presente sul conto si applica un rendimento che varia in base all’importo depositato e al tasso d’interesse offerto dall’istituto di credito.
Uno dei principali vantaggi è di avere massima disponibilità sul denaro, che può essere utilizzato per affrontare le spese aziendali senza perdere gli interessi fino a quel momento maturati. Inoltre i rendimenti sono pagati a fine mese, aggiungendosi al saldo del conto.
I conti remunerati possono essere rivolti sia ai clienti retail (privati) che business (aziende e partite IVA).
Tipologia
I conti remunerati possono essere di due tipologie:
- operativi;
- non oprativi
Nel primo caso, l’interesse si applica in automatico sulla liquidità disponibile sul conto. Quelli non operativi (i più diffusi) sono composti da sotto-sezioni dei conti principali su cui spostare il denaro: si attiva così la remunerazione. In entrambi i casi i soldi sono sempre disponibili con l’unica differenza che nei conti remunerati non operativi per utilizzarli devono prima essere trasferiti su quello principale.
Differenze tra conto remunerato e conto deposito
Un conto business remunerato può somigliare a un conto deposito. Tuttavia esistono sostanziali differenze. La prima è nella natura del conto. I conti deposito (anche quelli svincolabili, o liberi) sono dei conti a parte con un IBAN indipendente su cui trasferire il denaro per ottenere un interesse.
Nel conto remunerato questo non accade: spesso si tratta di sotto-conti (appendici di un conto corrente principale) dove il denaro può essere aggiunto o tolto all’istante, con un veloce passaggio interno.
L’altro aspetto è la tempistica. I conti deposito richiedono un minimo di tempo, quasi sempre dai tre mesi in su, per maturare gli interessi. Invece, in quelli remunerati il calcolo è fatto su base giornaliera con la possibilità di ottenere un rendimento anche se si mantiene la liquidità per pochi giorni.
I versamenti in un conto remunerato possono avvenire in ogni momento, offrendo così la possibiltà di incrementare i propri rendimenti. Nel caso dei conti deposito, tranne alcune eccezioni, non è possibile effettuare versamenti successivi.
I conti remunerati permettono di prelevare liquidità in ogni momento senza perdere gli interessi. Nei conti deposito invece, per prelevare il denaro è necessario attendere la scadenza del vincolo, o nelle versione svincolabili attendere un certo numero di giorni prima di avere la disponibilità del denaro e spesso con la perdita degli interessi maturati.
Quale banca offre interessi sul saldo del conto?
Oggi sono diverse le banche che offrono un conto aziendale remunerato. Ne abbiamo testate alcune evidenziando i pro e i contro.
Vivid Money Pro
La neobank tedesca Vivid Money è stata tra le prime ad includere un sistema di remunerazione per i conti business. Abbiamo testato il conto Vivid Money Pro con IBAN italiano, versione con un abbonamento di 18,9€ al mese, con una remunerazione che è in promozione del 4% per i primi 4 mesi e poi dell’1,3% per quelli successivi.
L’interesse sale al 5% per i primi 4 mesi per la valuta USD/GBP e poi del 2% lordo all’anno. Il rendimento però non è automatico, ma è necessario attivare la sezione “Interessi”. È un sotto-conto collegato all’IBAN principale in cui trasferire il denaro che è così investito in fondi monetari ad alta liquidità.
Questo sistema è vantaggioso, rispetto a un investimento in azioni o ETF dato che offre un interesse costante e l’opzione di utilizzare i soldi in ogni momento. C’è però da considerare che è comunque un investimento anche se i fondi sono tutelati dal FITD in caso di insolvenza della banca.
Altro aspetto che ha attirato la nostra attenzione è il calcolo degli interessi, effettuato su base giornaliera e con pagamento dei guadagni a fine mese. Il conto remunerato Vivid Money è uno degli strumenti per investire il denaro aziendale presenti nella sezione Cash Management (ex Tesoreria) con cui si ha l’opportunità di acquistare anche fondi monetari, iBonds, ETF, azioni e crypto, tutto da un’unica app.
Qonto Smart
Qonto, neobank francese che offre conti aziendali con IBAN italiano, include una remunerazione per i piani a pagamento dallo Smart in poi (sono esclusi i piani Starter e Basic). Abbiamo testato questo conto, che ha un canone di 19€ al mese con un interesse sulla liquidità in promozione per 2 mesi al 5% e poi dell’1,5% annuo lordo.
Quando abbiamo aperto il conto, in automatico si è attivata anche la remunerazione sul saldo disponibile senza dover fare nulla, rispetto ad altre tipologie di conti remunerati, in cui il denaro deve essere spostato in una sotto-sezione.
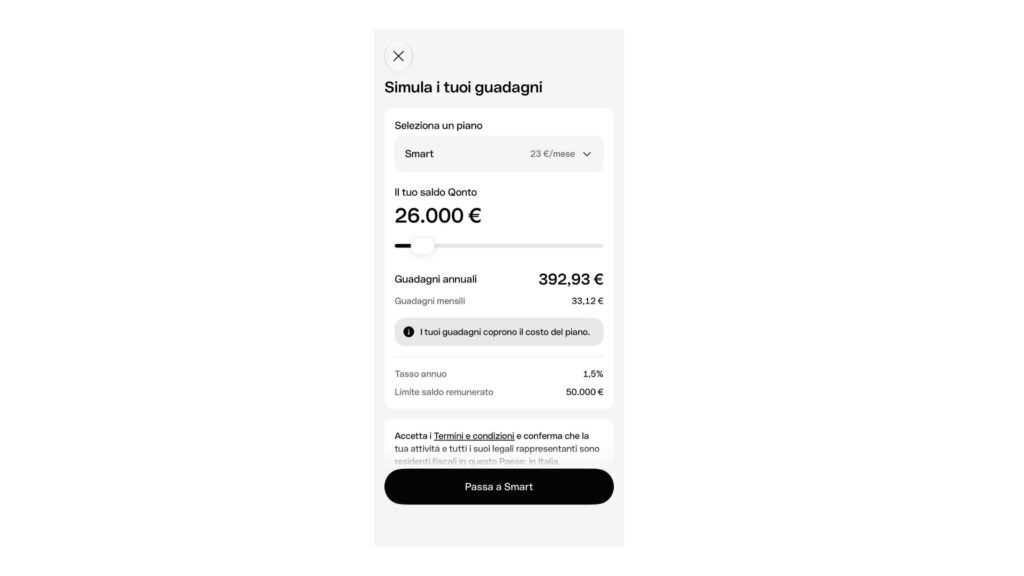
Per valutare i vantaggi di scegliere il conto Qonto Smart abbiamo utilizzato il sistema di simulazione offerto dall’app in cui inserire l’importo che si ipotizza di mantenere sul conto mese per mese.
In automatico è indicato:
- il tasso di interesse lordo applicato;
- il controvalore degli interessi annuali;
- il guadagno mensile.
Ad esempio, ipotizzando di mantenere una liquidità di circa 26.000€ al mese, si ottiene un rendimento mensile di 33,12€ e uno annuale di 392,93€. Il calcolo degli interessi è effettuato su base giornaliera, quindi più liquidità si ha e maggiore è il proprio rendimento.
Gli interessi sono poi accreditati sul conto e sono già al netto delle tasse previste in Italia, dato che Qonto svolge la funzione di sostituto d’imposta, un altro aspetto che semplifica molto la gestione contabile.
C’è però un limite alla remunerazione per il conto Qonto Smart fino a 50.000€. Quindi, se si ipotizza di avere una maggiore liquidità si può in ogni momento fare l’upgrade a uno dei piani successivi. Inoltre, Qonto nasce come banca mobile, da gestire in app. Ha una piattaforma web, ma non tutte le funzioni sono incluse.
Revolut Business Grow
Revolut Business Grow ha un costo di 35€ rispetto al piano base aziendale della banca Revolut la versione Basic da 10€. Lo abbiamo scelto dato che sono inclusi 100 bonifici SEPA e 5 bonifici extra SEPA senza commissioni, e offre un tasso promozionale del 3,5% per 4 mesi, e poi dell’1,5% annuo lordo, con un tetto massimo di 200.000€ (non previsto dal conto Basic).
Per attivare la remunerazione abbiamo però dovuto trasferire il denaro nella sezione apposita “Risparmi”, visibile in app tra i pocket disponibili (le sotto sezioni di Revolut). Per spostare il denaro basta selezionare l’icona a doppia freccia “Trasferisci” e indicare da quale conto o sotto-account si vogliono prelevare i soli.
Rispetto ad altri conti aziendali, Revolut ha integrato una serie di funzioni, molto utili per gestire i risparmi aziendali. In primo luogo è possibile stabilire chi ha accesso al conto remunerato, tra azionisti e collaboratori dell’azienda. Inoltre la sezione risparmi può essere collegata al proprio software di contabilità.
Altra funzionalità interessante è quella del versamento automatico sul conto Risparmio. In meno di 1 minuto abbiamo stabilito il budget mensile necessario per gestire l’attività. Sulla restante parte è stata impostata la funzione versamento automatico con cui il denaro in eccesso è spostato sul conto Risparmio e matura interessi. Revolut Bank svolge la funzione di sostituto d’imposta, versando gli interessi già al netto delle tasse.
Un aspetto però da considerare è l’offerta in promo. Per adesso è disponibile per chi apre un conto Revolut Business o fa l’upgrade a un piano entro il 15-12-2026 (salvo proroghe).
Per chi non rientra in questa offerta e per le somme superiori a 200.000€, il tasso è dell’1,55% lordo annuo.
Finom Smart
La neobank Finom offre per tutti i piani tariffari per professionisti e imprese una remunerazione sul conto con un interesse variabile. Abbiamo scelto Finom Smart che ha un costo di 37€, ma che rispetto alla versione Basic offre un maggior numero di operazioni incluse, ideale quindi per le attività che hanno diversi dipendenti e con un volume di bonifici sotto i 50.000€ mensili.
Il conto inoltre offre 30 giorni di prova gratuita, quindi senza pagare il costo del canone. Una volta attivato il conto Finom Smart si applica subito la remunerazione sui soldi in giacenza, con una promo del 5% annuo lordo per i primi 5 mesi: successivamente l’interesse scende all’1,5%.
L’interesse è calcolato ogni giorno con pagamento a fine mese. La gestione contabile dei rendimenti è semplificata, dato che Finom ha un IBAN italiano e svolge la funzione di sostituto d’imposta, quindi non ci si deve preoccupare di dichiarare il rendimento ottenuto. Il conto include anche l’opzione di integrare un software di contabilità, oltre a un sistema di fatturazione elettronica integrata senza costi aggiuntivi.
Quanto rende un conto remunerato
| Conto Business | Rendimento di base annuo lordo | Promozione | Importo massimo |
|---|---|---|---|
| Vivid Money Pro | 1,3% | 4% per primi 4 mesi | Non previsto |
| Qonto Smart | 1,5% | 5% per 2 mesi | fino a 50.000€ |
| Revolut Business Grow | 1,5% | 3,5% per 4 mesi | Fino a 200.000€ |
| Finom Smart | 1,5% | 5% per 5 mesi | Non previsto |
Un conto remunerato ha un rendimento che varia in base a diversi fattori, tra cui la presenza di offerte a tempo da parte dell’istituto di credito, il piano tariffario sottoscritto e l’importo massimo oggetto di remunerazione.
Come si evidenzia dalla tabella precedente, il rendimento di base è più o meno simile, intorno all’1,5%; ovviamente aumenta se si cambia piano di abbonamento fino anche al 2,5%/3% annuo lordo. Quello che invece incide è la promozione di apertura o per l’upgrade, che può arrivare fino al 5% per 5 mesi per il conto Finom.
FAQ – Conto remunerato per partite IVA
Un conto remunerato è una tipologia di conto corrente operativo su cui si ottiene un rendimento in base alla giacenza del denaro presente.
Come per i conti correnti tradizionali, i conti business remunerati sono garantiti dal FITD (Fondo Interbancario di Tutela dei Depositi) fino alla somma di 100.000€.
Avrai un conto corrente operativo business, comprensivo quindi di carta di debito e di credito, con la possibilità di effettuare prelievi e pagamenti. In più, otterrai una remunerazione sui soldi che non utilizzi.

Gennaro Ottaviano
Esperto di economia aziendale e gestionale